Pour aller à l’essentiel :
L’imposition des bénéfices des sociétés en France repose principalement sur un taux normal de 25 % depuis 2022, applicable au résultat fiscal corrigé des entreprises concernées. Ce régime fiscal concerne généralement les sociétés de capitaux et celles ayant une activité habituelle en France. Un taux réduit de 15 % s’applique sous conditions sur la part des bénéfices inférieure à 42 500 euros, dépendant notamment du chiffre d’affaires et du capital social.
Quel est réellement l’impact du paiement des impôts pour une entreprise française ? Les modalités liées à la comment savoir si tva à 10 ou 20 travaux déclaration et au règlement de cet impôt peuvent varier en fonction de la taille, du régime fiscal, ainsi que des spécificités du groupe auquel appartient la société. Certaines sociétés bénéficient de réductions ou d’exonérations partielles qui modulent leur charge fiscale annuelle. Mieux comprendre ces mécanismes permet de maîtriser les obligations déclaratives et d’anticiper la gestion financière face aux échéances fiscales. Ainsi, il devient possible d’optimiser la gestion du paiement de l’impôt sur les bénéfices et d’assurer une conformité adaptée selon l’exercice fiscal concerné.
Impôts sur sociétés : définition et principe
Qu’est-ce que l’impôt sur les sociétés ?
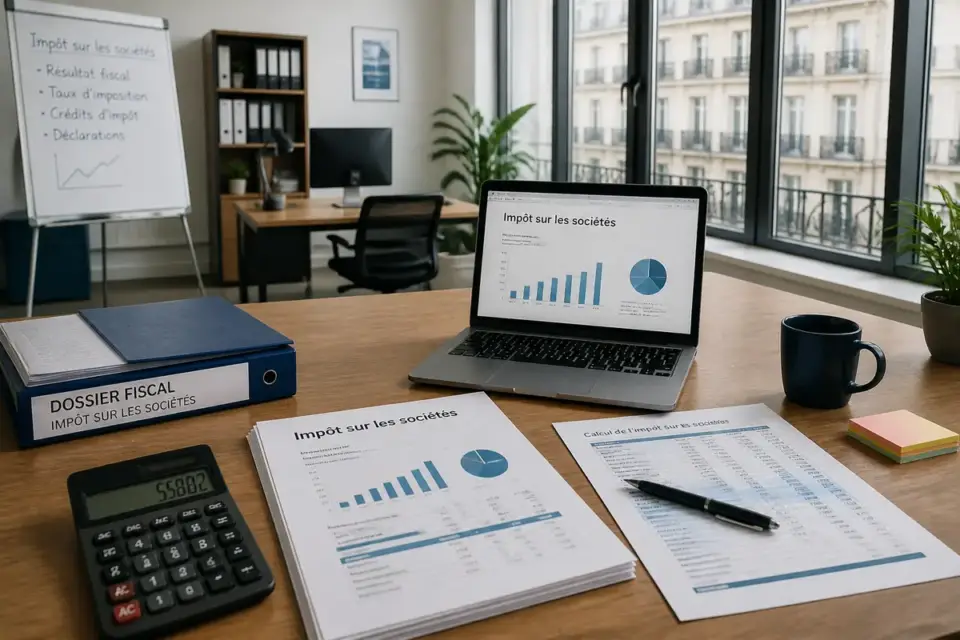
L’impôt sur les bénéfices réalisés en France par certaines entreprises et personnes morales est appelé impôt sur les sociétés. Cet impôt direct s’applique au titre de chaque exercice fiscal. Seules les entreprises exerçant une activité habituelle sur le territoire français sont soumises à cet impôt, tandis que les bénéfices réalisés à l’étranger sont en principe exclus, sous réserve des conventions fiscales internationales.
Les sociétés assujetties par défaut incluent notamment les sociétés anonymes, les sociétés par actions simplifiées, les SARL, ainsi que les sociétés en commandite par actions. Certaines sociétés civiles qui exercent une activité commerciale ou industrielle, ainsi que des associations réalisant des opérations lucratives, peuvent également être concernées. Par ailleurs, des entreprises normalement imposées à l’impôt sur le revenu peuvent opter pour le régime des sociétés sur option, à l’exclusion des micro-entrepreneurs.
Qui est soumis à cet impôt ?
Les entreprises soumises à l’impôt comprennent principalement les sociétés de capitaux, qui sont imposables de plein droit. Certaines entités soumises habituellement à l’impôt sur le revenu peuvent aussi choisir ce régime, après avoir formulé une option auprès du service des impôts.
Les bénéfices imposables correspondent au résultat fiscal, calculé à partir du bénéfice comptable corrigé des règles fiscales qui prévoient des réintégrations et des déductions. L’impôt porte donc sur un résultat corrigé reflétant la capacité contributive réelle de l’entreprise.
Taux et mécanismes des impôts sur sociétés en 2024
Taux normal et taux réduit appliqués
Depuis le 1er janvier 2022, le taux normal de l’imposition des bénéfices est fixé à 25 % pour toutes les entreprises, quelle que soit leur taille ou leur chiffre d’affaires. La part du bénéfice imposable qui dépasse 42 500 euros est toujours soumise à ce taux plein.
Un taux réduit de 15 % est réservé à la fraction du bénéfice jusqu’à 42 500 euros, à condition que l’entreprise respecte deux critères précis : son chiffre d’affaires hors taxes ne doit pas dépasser 10 millions d’euros, et le capital social doit être entièrement libéré et détenu à au moins 75 % par des personnes physiques ou une société répondant à ce critère. Pour les groupes, c’est le chiffre d’affaires consolidé du groupe qui doit être pris en compte.
Contribution sociale et évolution historique des taux
Une contribution sociale supplémentaire de 3,3 % de l’impôt dû peut s’appliquer aux sociétés réalisant un chiffre d’affaires d’au moins 7,63 millions d’euros, lorsque l’impôt sur les sociétés dépasse 763 000 euros. Cette contribution vise essentiellement les grandes entreprises.
Historiquement, le taux normal de l’impôt a diminué de manière progressive : il est passé de 33,3 % en 2016 à 25 % en 2022. Les taux applicables aux exercices ouverts en 2020 et 2021 étaient respectivement de 28 % et 26,5 %.
Modalités de déclaration de l’impôt
Toutes les entreprises assujetties doivent déposer une déclaration cfe annuelle de résultat, principalement grâce au formulaire n° 2065-SD, accompagné des documents fiscaux et comptables exigés. La transmission s’effectue par voie électronique, soit par télétransmission EDI via un mandataire comme un expert-comptable, soit en mode EFI par saisie manuelle en ligne pour les entreprises au régime réel simplifié.
La déclaration doit être déposée dans un délai de trois mois suivant la date de clôture de l’exercice. Par exemple, pour un exercice clos le 31 décembre, la limite est fixée au deuxième jour ouvré après le 1er mai. Un délai de 15 jours supplémentaire est accordé pour la procédure électronique.
Échéances de paiement et acomptes
Le paiement est dématérialisé et se fait en quatre acomptes trimestriels, complétés par un solde. Ces acomptes sont déclarés et payés via le relevé n° 2571, aux dates fixes du 15 mars, 15 juin, 15 septembre et 15 décembre, variables selon la date de clôture.
Le solde, déclaré au moyen du relevé n° 2572, doit être versé au plus tard le 15 du quatrième mois suivant la clôture de l’exercice. Par exemple, pour un exercice clos au 31 décembre, la date limite est le 15 mai de l’année suivante. Les sociétés dont l’impôt est inférieur à 3 000 euros ou qui rencontrent leur premier exercice d’activité sont exemptées d’acomptes.
En cas d’excédent de paiement, le montant est remboursé automatiquement dans les 30 jours suivant le dépôt de la déclaration ou peut être imputé sur le premier acompte du nouvel exercice.
Calcul du résultat imposable et régimes : impôt sur les sociétés et impôt sur le revenu
Mécanismes de calcul du résultat fiscal
Le résultat fiscal imposable est issu du bénéfice comptable corrigé des réintégrations et déductions prévues par les règles fiscales. Parmi les charges déductibles figurent les amortissements, provisions et autres charges justifiées.
En cas de déficit, la société peut reporter ce déficit sur un exercice suivant, ou même sur un exercice précédent pour compenser un bénéfice antérieur. Cette souplesse facilite la gestion fiscale des pertes.
Différences entre régimes d’imposition
Au titre de l’impôt sur les sociétés, la société est imposée directement sur ses bénéfices. À l’inverse, sous le régime de l’impôt sur le revenu, ce sont les associés qui sont imposés en fonction de leur participation au capital.
Certaines sociétés peuvent opter pour le régime de l’impôt sur le revenu à condition de remplir plusieurs critères : exercer une activité principalement commerciale, artisanale, agricole ou libérale, ne pas être cotée en bourse, avoir moins de 50 salariés, réaliser un chiffre d’affaires ou avoir un bilan inférieur à 10 millions d’euros.
L’option est valable pour 5 exercices et ne peut être renouvelée. L’absence de renonciation dans les délais rend cette option irrévocable. La renonciation à cette option doit être étudiée avec attention, car elle a un impact fiscal notable sur la continuité de l’imposition.
Un mot de notre part. « Choisir entre l’imposition sur les sociétés ou sur le revenu est une décision stratégique qui nécessite d’évaluer les seuils de chiffre d’affaires et la composition du capital. »
Impôts sur sociétés : cas particuliers groupes, intégration et établissement stable
Spécificités pour les groupes et intégration fiscale
Pour une entreprise faisant partie d’un groupe, le critère de chiffre d’affaires pour bénéficier des taux réduits doit prendre en compte le chiffre d’affaires global du groupe. Une décision récente du Conseil d’État a précisé cette obligation. Les entreprises concernées disposent d’une période de régularisation sans pénalité ni intérêts, jusqu’au 20 mai 2026.
Les groupes peuvent appliquer des régimes particuliers, comme l’intégration fiscale, qui permet de compenser fiscalement les bénéfices et déficits des sociétés du groupe, ou le régime mère-fille, qui limite la double imposition des dividendes.
Fiscalité des entreprises étrangères et établissement stable
Lorsqu’une entreprise étrangère exerce une activité en France, la détermination de son imposition dépend de l’existence d’un établissement stable sur le territoire. Les conventions fiscales internationales conclusent avec plus de 120 pays visent à éviter la double imposition en précisant les règles d’imposition entre États.
Les opérations intra-groupe doivent respecter des règles strictes de prix de transfert pour éviter toute manipulation fiscale. Le régime consolidé, quant à lui, requiert un lien juridique ou économique prédominant entre les entités.
FAQ : Impôts des sociétés en France
Quel est le taux de l’impôt sur la société ?
Le taux de l’impôt sur la société est fixé à 25 % pour la fraction du bénéfice supérieure à 42 500 euros. Un taux réduit de 15 % s’applique sur les premiers 42 500 euros sous certaines conditions de chiffre d’affaires et de capital.
Quel est le taux d’IS actuel ?
Le taux actuel de l’impôt sur les sociétés est de 25 % en taux normal depuis 2022. Un taux réduit de 15 % existe pour les PME remplissant des critères liés au chiffre d’affaires et à la détention du capital par des personnes physiques.
Comment bénéficier du taux réduit d’IS à 15 % ?
Pour bénéficier du taux réduit à 15 %, l’entreprise doit avoir un chiffre d’affaires hors taxes inférieur à 10 millions d’euros et un capital social détenu à au moins 75 % par des personnes physiques ou sociétés respectant ce critère, avec le capital entièrement libéré.
Quel est le taux d’IS pour 2026 ?
Le taux d’imposition des sociétés est prévu à 25 % pour 2026, soit le même taux normal actuellement en vigueur depuis 2022, sans changement annoncé dans l’article.
Comment se calcule l’impôt sur les sociétés ?
Le calcul de l’impôt sur les sociétés se base sur le résultat fiscal, qui est le bénéfice comptable corrigé par des réintégrations et déductions fiscales. Des règles précises ajustent ce résultat pour refléter la capacité contributive réelle de l’entreprise.
Quelles sont les échéances pour la déclaration et le paiement de l’impôt sur les sociétés ?
La déclaration annuelle de résultat doit être déposée dans les trois mois après la clôture de l’exercice. Le paiement s’effectue en quatre acomptes trimestriels et un solde, avec des dates fixes le 15 des mois de mars, juin, septembre, décembre, et pour le solde en mai si exercice au 31 décembre.