Tour d'horizon : La définition du taux de TVA à appliquer dépend surtout de l’âge du logement et des travaux réalisés. En général, les logements anciens bénéficient du taux intermédiaire à 10 %, tandis que les constructions neuves ou extensions importantes sont soumises au taux plein à 20 %. Une bonne compréhension des critères liés à la date de fin de chantier et à la nature des travaux est essentielle pour bien choisir entre ces deux taux.
Sources vérifiées le
Tour d’horizon :
Savoir si la TVA à appliquer sur des travaux relève principalement de l’ancienneté du logement et de la nature des interventions. Le taux réduit de 10 % s’impose pour les logements achevés depuis plus de deux ans dans des cas précis, tandis que la construction neuve ou les agrandissements majeurs sont soumis à un taux normal de 20 %. Les locaux à usage mixte et les parties communes nécessitent une attention particulière quant à la répartition des surfaces habitables.
Est-il toujours évident de distinguer entre les taux de TVA applicables aux travaux réalisés dans un logement ? Nombreux sont les cas où les règles s’avèrent complexes, notamment lorsque l’on considère les conditions liées à la rénovation énergétique et la nature des prestations. Le choix du taux impacte directement le montant final et requiert une bonne compréhension des critères d’éligibilité ainsi que des obligations administratives. Maitriser les modalités d’application de la taxe sur la valeur ajoutée aux travaux permet d’éviter des erreurs coûteuses et de garantir une facturation conforme aux exigences légales.
Travaux et ancienneté : comment savoir si TVA à 10 ou 20 travaux
Critères liés à l’ancienneté du logement
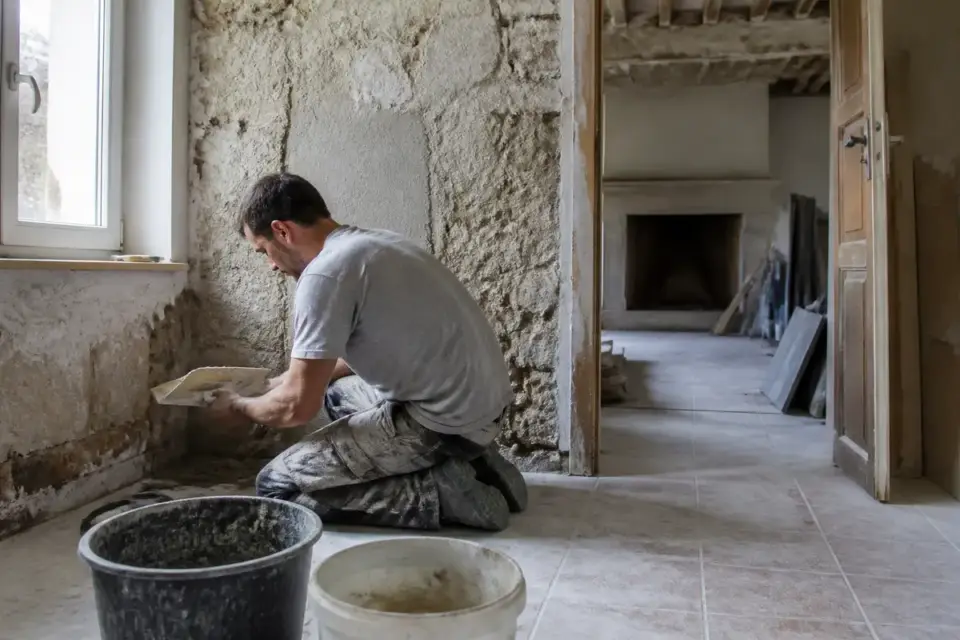
Le taux intermédiaire de 10 % s’applique aux travaux d’amélioration, de transformation, d’aménagement ou d’entretien réalisés dans un logement achevé depuis plus de deux ans. Cette condition d’ancienneté est déterminante et doit être remplie avant le début des travaux.
La date à retenir est celle de l’achèvement de la construction, non celle d’achat. Ce seuil concerne tout type de locaux à usage d’habitation, qu’il s’agisse d’une résidence principale ou secondaire, occupée ou non, ainsi que de logements loués.
Il est aussi possible d’appliquer ce taux aux locaux transformés en habitation, à condition que l’immeuble ait plus de deux ans et que les travaux ne participent pas à la création d’un logement neuf.
Dans le cas d’un local à usage mixte, le taux de 10 % s’applique à tous les travaux si au moins 50 % de la surface est affectée à l’habitation. Si cette part est inférieure, seul le pourcentage habituellement dédié au logement bénéficie du taux intermédiaire.
Les parties privatives et communes d’immeubles collectifs peuvent également bénéficier du taux réduit si la majorité des locaux est affectée à l’habitation. Le syndic doit alors certifier précisément cette répartition lors de la facturation.
Les dépendances classiques du logement comme caves, greniers ou garages suivent le même régime que le logement principal, sous réserve qu’elles remplissent les conditions d’usage et d’ancienneté.
Travaux urgents dans logements neufs
Il existe une exception notable : certains travaux d’entretien urgents dans des logements de moins de deux ans peuvent bénéficier du taux réduit de 10 %. Ce sont des interventions nécessaires pour maintenir ou rétablir l’habitabilité du logement, comme la réparation d’une fuite d’eau importante ou la réfection d’une toiture après une tempête.
Cette dérogation est souvent oubliée mais constitue un point d’attention dans la pratique courante des professionnels.
Cas pratiques : comment savoir si TVA à 10 ou 20 travaux
Travaux éligibles au taux réduit de 10 %
Le taux de 10 % s’applique en général aux travaux d’entretien, de réparation, d’amélioration et d’aménagement dans un logement éligible, c’est-à-dire achevé depuis plus de deux ans.
Parmi les exemples, on trouve :
La peinture intérieure
La pose de revêtements de sol comme le carrelage ou parquet
Le remplacement de sanitaires
La mise en conformité électrique
La réparation de fuite ou remplacement d’un chauffe-eau électrique
La fourniture et la pose réalisées par l’entreprise bénéficient également du taux réduit, mais le client qui achète directement les matériaux paie le taux normal de 20 % sur ces produits.
Certaines fournitures spécifiques, comme les équipements ménagers ou gros équipements, sont exclues du taux réduit pour leur part correspondante.
Les prestations de nettoyage et d’entretien des espaces verts ne relèvent généralement pas du taux réduit. Toutefois, si ces travaux sont réalisés par la même entreprise que celle effectuant des travaux éligibles, ils peuvent être intégrés au taux de 10 %.
Travaux éligibles au taux réduit de 5,5 %
Les travaux d’amélioration énergétique bénéficient d’un taux réduit encore plus avantageux de 5,5 %. Cela concerne notamment :
L’isolation thermique des murs, planchers, toitures
L’installation ou le remplacement de fenêtres performantes
Certains équipements de chauffage ou production d’eau chaude performants à énergie renouvelable
Les systèmes de ventilation répondant aux critères techniques
Les travaux accessoires à une rénovation énergétique, tels que la peinture après pose d’un isolant, peuvent aussi relever du taux de 5,5 %.
Si des prestations liées relèvent de plusieurs taux et forment une même opération indissociable, le taux le plus élevé s’applique à l’ensemble. Sinon, chaque prestation conserve son propre taux.
Notre conseil. « Vérifiez toujours l’ancienneté du logement et la nature exacte des travaux avant de calculer le taux de TVA, cette étape est cruciale pour éviter des redressements fiscaux. »
Travaux et TVA à 5,5 % ou 10 % : quels types de chantier bénéficient de ces taux ?
Travaux d’amélioration à 10 %
Le taux de 10 % couvre une vaste catégorie de travaux visant à améliorer un logement ancien. Il s’applique quand les travaux n’entrent pas dans la rénovation énergétique ni dans la construction neuve.
Parmi les travaux couverts :
Les interventions de plomberie comme le remplacement de sanitaires ou la réparation de fuites
La mise à jour électrique, comme la mise en conformité d’un tableau
Les petits travaux de chauffage et ventilation (hors équipements très performants)
Les travaux de peinture et menuiserie intérieure
L’aménagement extérieur, dans certaines limites (clôtures, portails, voies d’accès)
En revanche, l’achat direct par le client des matériaux empêche l’application du taux réduit sur ces fournitures.
Exceptions à la TVA à 10 % et conditions d’application
Certains travaux restent soumis à la TVA normale de 20 % malgré l’ancienneté : construction neuve, surélévation, extension au-delà de 10 % de la surface de plancher.
Des nouveautés législatives récentes excluent également du taux réduit certaines chaudières utilisant des combustibles fossiles, sauf leur entretien.
Au sein d’immeubles collectifs, l’application du taux dépend du pourcentage de locaux à usage d’habitation. Si ce pourcentage est inférieur à 50 %, il convient de ventiler le montant des travaux pour appliquer correctement les taux respectifs, une démarche certifiée par le syndic.
Travaux neufs et extensions : TVA à 20 % et exceptions
Principale application du taux normal de TVA
Le taux plein de 20 % concerne les travaux aboutissant à la construction d’un logement neuf, les agrandissements ou surélévations créant plus de 10 % de surface en plus, ainsi que les transformations entraînant la remise à neuf d’éléments essentiels.
Cette règle s’applique aussi aux locaux exclusivement à usage professionnel, commercial ou administratif. Les travaux réalisés sur ces locaux conservent généralement la TVA normale.
Les gros équipements comme les systèmes de climatisation, chaudières non éligibles au taux réduit, ou les ascenseurs, figurent aussi parmi les prestations au taux plein.
Cas particuliers et exceptions
Des travaux exécutés dans un logement de moins de deux ans bénéficient du taux normal, sauf exceptions pour certains travaux d’urgence. Ces derniers visent à rétablir ou maintenir l’habitabilité et profitent du taux intermédiaire.
Le passage prochain des règles de TVA dans le code des impositions sur les biens et services à compter de 2027 pourrait également faire évoluer ces conditions.
Évolutions récentes et obligations liées à la TVA sur devis et factures
Certifications et attestations du client
Jusqu’en février 2025, des formulaires spécifiques d’attestation étaient nécessaires pour justifier l’application des taux réduits. Désormais, ces documents ne sont plus obligatoires : le client certifie directement sur le devis ou la facture que le logement et les travaux respectent les conditions d’éligibilité.
Cette certification couvre notamment l’ancienneté du logement, l’usage à des fins d’habitation, et, pour la rénovation énergétique, la nature spécifique des travaux.
Le client doit conserver ces justificatifs pendant cinq ans suivant la réalisation des travaux, tandis que l’entreprise tient les devis ou factures pour sa comptabilité.
Conséquences d’erreurs de taux et obligations administratives
En cas de mauvaise application des taux, l’entreprise supporte en principe le complément de TVA dû. Le client qui fournit une attestation erronée peut être solidairement responsable.
Pour éviter tout litige, les professionnels peuvent demander à leurs clients de remplir avec précision ces attestations avant le début des travaux ou insérer des clauses contractuelles de garantie fiscale dans les devis.
Les devis doivent toujours préciser le montant hors taxe et le taux appliqué. En cas de facturation mixte avec plusieurs taux, chaque ligne doit être détaillée clairement.
Entretien de chaudière et pose d’infrastructure : TVA à 10 % ou 5,5 % ?
Entretien de chaudière
L’entretien d’un appareil de chauffage dans un logement de plus de deux ans relève majoritairement de la TVA à 10 %. Toutefois, il peut être à 5,5 % si la chaudière respecte des critères d’efficacité énergétique très élevés.
Les chaudières à condensation ou à biomasse et leurs régulateurs performants sont généralement concernés par ce taux réduit spécifique.
Pose d’infrastructures de recharge
La pose d’une borne de recharge pour véhicules électriques bénéficie du taux de 5,5 % s’il s’agit d’une infrastructure installée dans un logement d’habitation et destinée à l’usage des résidents, sous certaines conditions techniques et de qualification professionnelle. Cette prestation relève d’une base distincte des travaux classiques de rénovation énergétique.
Facturation et répartition en copropriété : comment appliquer la TVA
Cas des parties communes
Dans un immeuble collectif, la ventilation du taux de TVA sur des travaux dépend de la proportion de locaux à usage d’habitation. Si cette part atteint au moins 50 % de la surface totale, la totalité des travaux éligibles peut bénéficier du taux réduit.
Si elle est inférieure, une ventilation précise entre taux réduit et taux normal doit être effectuée suivant les tantièmes définis par le syndic ou l’administrateur de biens. Ce dernier certifie la proportion sur devis ou facture.
Répartition des charges et responsabilité
La TVA doit être répartie hors taxes entre copropriétaires selon l’usage de leur lot. Le syndic ne peut imputer aux copropriétaires une taxe ne correspondant pas à la nature réelle des locaux. En cas d’erreur ou de mauvaise déclaration, la responsabilité peut être partagée entre le prestataire et les clients.
FAQ : Comment déterminer le taux de TVA applicable à vos travaux de rénovation ou construction
Pourquoi certains travaux bénéficient-ils d’une TVA à 5,5 % ou 10 % ?
Les travaux bénéficient d’un taux de TVA à 10 % pour les améliorations, transformations ou entretiens sur un logement achevé depuis plus de deux ans. Le taux de 5,5 % s’applique aux travaux liés à la rénovation énergétique, comme l’isolation ou les équipements à énergie renouvelable.
Quel est le taux de TVA applicable pour la pose d’un portail ?
La pose d’un portail dans un logement ancien peut bénéficier du taux intermédiaire de 10 % si le logement a plus de deux ans. Cette catégorie relève généralement des travaux d’aménagement extérieurs couverts par ce taux réduit.
Quel est le taux de TVA pour l’entretien de la climatisation ?
L’entretien de la climatisation dans un logement de plus de deux ans est soumis à la TVA à 10 %. Ce taux s’applique à la majorité des travaux d’entretien et réparation non liés à la construction neuve, comme expliqué dans notre article sur la acre.
Est-ce que les travaux de piscine sont soumis à une TVA à 10 % ou 20 % ?
Les travaux de piscine réalisés dans un logement ancien sont généralement soumis à la TVA normale de 20 %, car il s’agit d’une construction neuve ou d’une extension importante, non éligible au taux réduit.
Comment s’applique la TVA aux travaux de maçonnerie : 10 % ou 20 % ?
La TVA est à 10 % pour la maçonnerie dans un logement achevé depuis plus de deux ans lors de travaux d’entretien ou transformation. En cas d’agrandissement supérieur à 10 % de la surface, la TVA à 20 % s’applique.
Comment gérer la TVA à 10 % ou 20 % dans une copropriété ?
Dans une copropriété, la TVA à 10 % s’applique si au moins 50 % de la surface est dédiée à l’habitation. Sinon, il faut ventiler les travaux selon la part habitation, avec une certification du syndic pour la répartition des taux sur factures, comme expliqué dans notre article sur la c’est quoi la raison sociale d’une entreprise.
Rédigée par Nadia Sauvaget · mis à jour le · sources vérifiées le même jour
L’actualité sur markeonbiz.fr révèle que les marchés numériques émergents devancent plusieurs pays européens en transformation digitale. Près de 80 % des dirigeants veulent accélérer leur digitalisation…
Le site spécialisé dans la croissance des entreprises propose des conseils adaptés aux TPE et PME pour booster leur expansion commerciale. Il met l’accent…
Le formulaire 1447-C-SD sert à signaler la création ou reprise d’un établissement pour calculer la cotisation foncière des entreprises. Cette formalité papier doit être envoyée avant…