Déclaration CFE 2026 : Comment remplir le formulaire 1447-C-SD ?
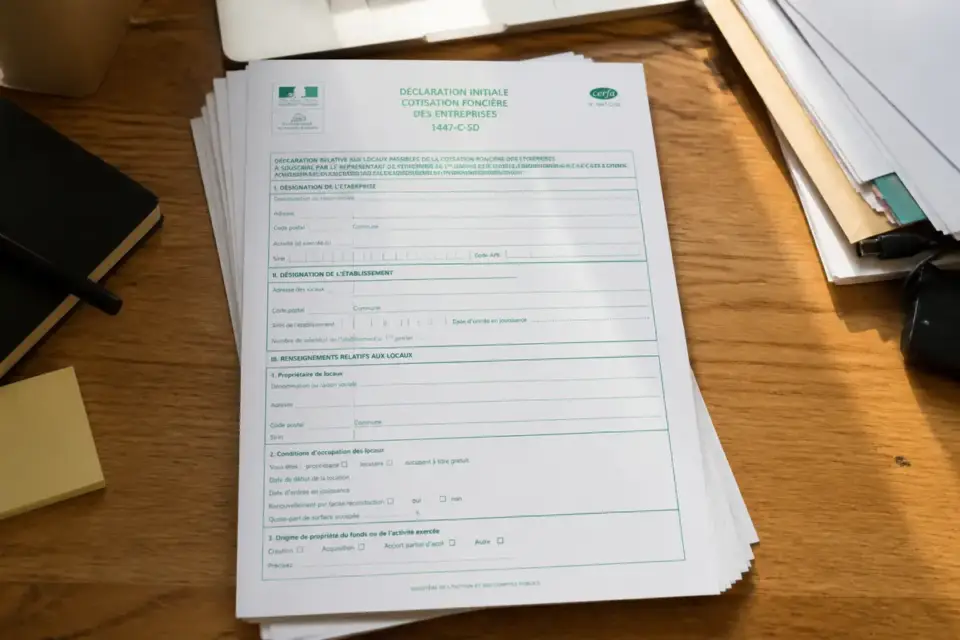
Le formulaire 1447-C-SD sert à signaler la création ou reprise d’un établissement pour calculer la cotisation foncière des entreprises. Cette formalité papier doit être envoyée avant le 31 décembre.
Sources vérifiées le
Vue d’ensemble :
La déclaration initiale CFE repose sur le formulaire 1447-C-SD, essentiel pour informer le service des impôts des entreprises des créations ou reprises d’établissements. La validité du dépôt avant le 31 décembre de l’année concernée conditionne la bonne prise en compte des bases d’imposition pour calculer la cotisation foncière. Cette formalité engage une obligation déclarative indispensable, sans paiement immédiat la première année.
Le délai légal impose un envoi au service compétent, mais contrairement aux idées reçues, la transmission en ligne n’est pas systématique pour la déclaration initiale de la cotisation foncière, qui doit souvent se faire en version papier. L’administration exige une démarche rigoureuse, incluant l’utilisation précise du formulaire CERFA adapté et la connaissance des comment savoir si tva à 10 ou 20 travaux fiscales applicables. Maîtriser ces étapes permet d’anticiper la base d’imposition CFE et d’éviter des pénalités administratives. Vous comprendrez ainsi comment respecter les contraintes du processus déclaratif tout en intégrant les spécificités selon le statut ou le type d’établissement concerné.
1447-C-SD : rôle et champ d’application
Le formulaire CERFA n° 1447-C-SD constitue la déclaration initiale pour la cotisation foncière des entreprises. Il permet de communiquer les éléments nécessaires à l’établissement de la CFE pour chaque établissement créé ou acquis dans l’année concernée, ici en 2026.
Cette démarche s’applique aux entrepreneurs qui créent ou reprennent des établissements. Une entreprise multi-établissements devra donc remplir autant de déclarations que d’établissements concernés.
La CFE est une imposition locale s’appliquant aux professionnels exerçant une activité non salariée de façon habituelle en France. Ce régime inclut aussi les acre, même ceux travaillant à domicile ou chez leurs clients.
Bien que l’année de création ne donne pas lieu à un paiement immédiat de la CFE, le dépôt du formulaire initial demeure obligatoire pour garantir la prise en compte des bases d’imposition lors des années suivantes.
Modalités et délais initiaux de la déclaration CFE
Dates clés et formulaire 1447-C-SD
La déclaration initiale de la cotisation foncière des entreprises doit être remise au service des impôts des entreprises compétent avant le 31 décembre de l’année de création ou de reprise de l’établissement. Pour une création réalisée en 2026, la déclaration doit donc impérativement être envoyée avant le 31 décembre 2026.
Cette obligation implique un envoi en version papier du formulaire complété. Le formulaire peut être téléchargé sur le site officiel, par exemple via l’espace professionnel fiscal ou la plateforme Portailpro, mais cela ne signifie pas que la déclaration soit à transmettre en ligne.
À défaut de réception du formulaire par l’administration, il revient à l’entreprise de le récupérer, de le remplir et de l’adresser au service des impôts des entreprises concerné.
La déclaration permet de fixer les éléments servant à calculer la CFE : pour les deux années suivant la création, la base d’imposition repose sur les biens soumis à la taxe foncière dont l’entreprise disposait au 31 décembre de sa première année d’activité.
Le calendrier clé se résume ainsi : établissement créé ou repris en 2026 → formulaire à déposer avant le 1er janvier 2027 → cotisation CFE établie pour l’année 2027.
Différences entre déclaration initiale et déclaration modificative
La déclaration initiale (formulaire 1447-C-SD) sert uniquement lors de la création ou de la reprise d’un établissement. Elle établit les bases pour le calcul de la cotisation foncière.
En cas de changement ultérieur tels que modification de la surface des locaux, fermeture d’établissement ou demande d’exonération, c’est la déclaration modificative (formulaire 1447-M-SD) qui doit être déposée.
Cette déclaration complémentaire doit parvenir au service des impôts au plus tard le deuxième jour ouvré suivant le 1er mai, soit au 5 mai 2026 pour la CFE établie en 2027.
Les entreprises n’ont pas à fournir une déclaration annuelle des bases, sauf lorsqu’une situation impose une mise à jour via ce formulaire modificatif.
Calcul de la CFE : bases, taux et exemples
La cotisation foncière des entreprises est calculée à partir de la base d’imposition multipliée par le taux fixé par la collectivité territoriale où se situe l’établissement professionnel.
Cette base se compose généralement de la valeur locative des biens immobiliers utilisés pour l’activité professionnelle deux ans avant l’année d’imposition, soit en N-2. Par exemple, la base pour la CFE 2026 est calculée à partir des biens utilisés en 2024.
Si l’établissement ne dispose pas de locaux ou que la valeur locative est faible, la cotisation repose sur une base minimum déterminée par la collectivité locale en fonction du chiffre d’affaires réalisé il y a deux ans.
Fourchette de la base minimum de CFE selon le chiffre d’affaires (année N-2)
Chiffre d’affaires ou recettes (€)
Base minimum (en €)
Jusqu’à 10 000
247 à 589
Entre 10 000 et 32 600
247 à 1 179
Entre 32 600 et 100 000
247 à 2 477
Entre 100 000 et 250 000
247 à 4 129
Entre 250 000 et 500 000
247 à 5 897
Plus de 500 000
247 à 7 669
Les entreprises dont le chiffre d’affaires ne dépasse pas 5 000 € sont exonérées de cette cotisation minimale ainsi que des taxes associées.
Pour les établissements industriels, la valeur locative bénéficie d’une réduction de 30 %, tandis que des réductions supplémentaires s’appliquent à certains artisans ou zones spécifiques, comme la Corse.
Une taxe additionnelle de 1,12 % est également appliquée sur cette base d’imposition pour financer notamment les chambres consulaires, sauf pour certains cas spécifiques comme les loueurs en meublé.
Notre conseil. « Téléchargez et envoyez impérativement le formulaire initial avant la date limite du 31 décembre pour éviter tout risque de pénalité. »
Particularités selon les statuts et loueur en meublé
Exonérations spécifiques et zones d’application
Les loueurs ou sous-loueurs d’immeubles meublés deviennent redevables de la CFE lorsque leurs recettes hors taxes excèdent 5 000 € annuels. La location meublée intégrée à la résidence principale du propriétaire est exclue.
Des exonérations spécifiques s’appliquent aussi à certains meublés de tourisme classés ou chambres d’hôtes respectant des conditions précises. Concernant les biens nus, le seuil de chiffre d’affaires minimum est de 100 000 € sauf usage résidentiel.
Pour les micro-entrepreneurs, bien que la CFE soit due si les conditions sont remplies, la taxe additionnelle liée au financement des chambres consulaires doit être réglée via leur compte Urssaf dédié, ce qui ne modifie pas l’obligation de déclaration et paiement classique de la CFE.
Des exonérations automatiques ou facultatives peuvent être accordées selon la localisation en zones prioritaires telles que quartiers prioritaires, zones rurales ou bassins urbains dynamiques. Une exonération de trois ans peut être demandée sur délibération locale pour création ou extension, cette dernière nécessitant le dépôt simultané de la déclaration modificative 1447-M-SD.
Dossiers annexes et formulaires complémentaires (1465-SD et 1447-E)
Pour certaines demandes d’exonération ou situations, il est nécessaire de constituer des dossiers complémentaires. Le formulaire 1447-E accompagne la déclaration modificative lorsqu’une activité non listée est exercée.
Le formulaire 1465-SD complète la déclaration modificative notamment pour les implantations en zones d’aide régionale, de revitalisation rurale, ou zones spécifiques telles que ZAFR, ZAIPME ou ZFRR.
Ces déclarations et annexes doivent être transmises en version papier au service des impôts des entreprises compétent afin de permettre la prise en compte des demandes ou modifications.
Obligations et paiement après la déclaration
Une fois la déclaration initiale déposée, l’entreprise n’est pas tenue de déclarer annuellement ses bases de cotisation sauf en cas de modification de la situation de l’établissement (surface, cessation ou demande d’exonération).
Le paiement de la CFE s’effectue de façon dématérialisée, soit par paiement en ligne, prélèvement à échéance ou prélèvement mensuel.
Le solde de la cotisation est généralement dû au 15 décembre. Si la cotisation de l’année précédente atteint ou dépasse 3 000 €, un acompte de 50 % est demandé en juin.
L’année de création, aucune CFE n’est à régler, mais la déclaration initiale reste une formalité indispensable. En cas de changement d’exploitant, une nouvelle déclaration initiale s’impose avant le 31 décembre de l’année concernée.
Pour les extensions d’établissement donnant droit à une exonération, la déclaration modificative est exigée avant le 5 mai de l’année suivante. Le non-respect des délais d’envoi papier du formulaire peut entraîner des complications.
FAQ : Cotisation foncière des entreprises et déclaration CFE
Comment déclarer la cotisation foncière des entreprises (CFE) ?
Déclarer la cotisation foncière des entreprises s’effectue en remplissant le formulaire CERFA n° 1447-C-SD, à envoyer au service des impôts des entreprises avant le 31 décembre de l’année de création ou de reprise de l’établissement. Cette déclaration initiale fixe la base d’imposition pour les années suivantes.
Quand doit-on faire la déclaration de la cotisation foncière des entreprises ?
La déclaration de la cotisation foncière des entreprises doit être déposée avant le 31 décembre de l’année où l’établissement est créé ou repris. Par exemple, pour une création en 2026, le formulaire doit être envoyé avant le 31 décembre 2026.
Est-il obligatoire de payer la cotisation foncière des entreprises (CFE) ?
Le paiement de la CFE est obligatoire pour les professionnels exerçant une activité non salariée habituelle, mais aucune cotisation n’est due la première année de création, même si la déclaration initiale est obligatoire. Les paiements suivants sont ensuite basés sur les bases déclarées.
Qu’est-ce que la cotisation foncière des entreprises (CFE) aux impôts ?
La cotisation foncière des entreprises est un impôt local basé sur la valeur locative des biens immobiliers utilisés par une entreprise pour son activité professionnelle, ou sur une base minimale selon le chiffre d’affaires réalisé deux ans auparavant.
Comment déclarer la CFE pour un auto-entrepreneur ?
Un auto-entrepreneur doit remplir le formulaire 1447-C-SD lors de la création ou la reprise de son établissement pour déclarer la CFE. Même ceux travaillant à domicile doivent respecter cette obligation, sauf exonération liée à un chiffre d’affaires très faible.
Quel est le calcul de la CFE et quels sont les taux appliqués ?
Le calcul de la CFE se fait en multipliant la base d’imposition, généralement la valeur locative des locaux professionnels N-2, par le taux fixé localement. Lorsque l’établissement ne possède pas de locaux, une base minimum en fonction du chiffre d’affaires est utilisée, assortie d’une taxe additionnelle pour financer les chambres consulaires.
Rédigée par Nadia Sauvaget · mis à jour le · sources vérifiées le même jour
L’actualité sur markeonbiz.fr révèle que les marchés numériques émergents devancent plusieurs pays européens en transformation digitale. Près de 80 % des dirigeants veulent accélérer leur digitalisation…
Tour d'horizon : La définition du taux de TVA à appliquer dépend surtout de l’âge du logement et des travaux réalisés. En général, les logements anciens…
Le site spécialisé dans la croissance des entreprises propose des conseils adaptés aux TPE et PME pour booster leur expansion commerciale. Il met l’accent…