CréerDémarche
Créer une société : les grandes étapes
Entre l’idée et le numéro Siren, la fiche officielle compte onze étapes. Leur ordre, ce que chacune demande et les points qui relèvent d’un professionnel.
CréerDémarche
Toute société immatriculée déclare qui la contrôle réellement. Ce que recouvre le terme, le seuil des 25 % et la manière dont la déclaration se fait, sans entrer dans les détails d’un dossier personnel.
Sources vérifiées le
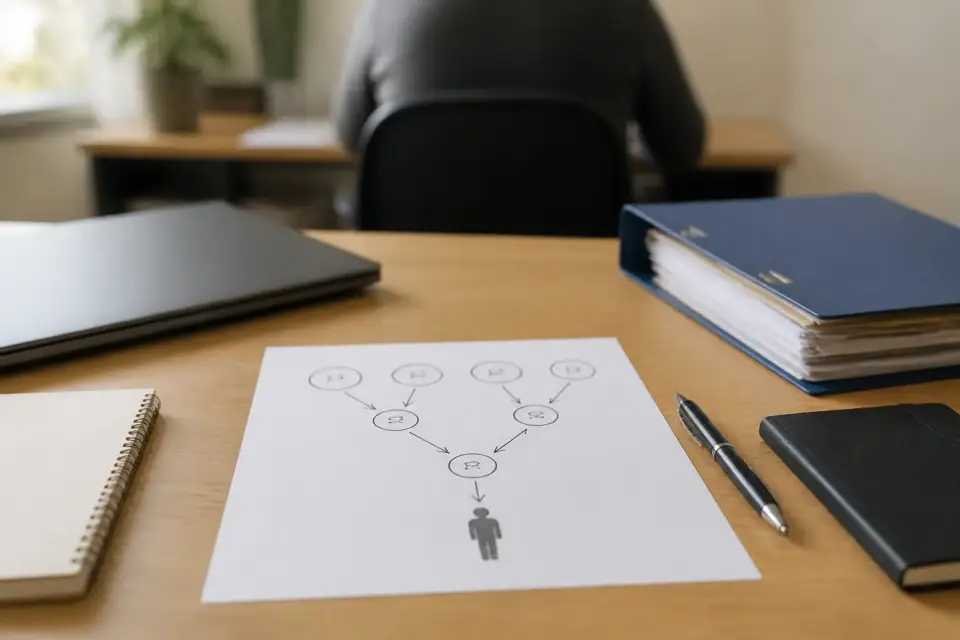
La déclaration des bénéficiaires effectifs sert la transparence : elle permet aux autorités de savoir qui se trouve derrière une société, au bout d’une éventuelle chaîne de détention. Elle s’inscrit dans les règles de lutte contre le blanchiment de capitaux, dont les textes figurent au code monétaire et financier sur Légifrance.
Selon l’INPI, un bénéficiaire effectif est la personne physique qui exerce le contrôle effectif de la société. Trois cas sont cités : plus de 25 % du capital ou des droits de vote, un contrôle par un autre moyen sur la gestion ou l’assemblée, et à défaut le représentant légal. Un exemple chiffré et fictif aide à lire le premier critère.
| Associé fictif | Part du capital | Droits de vote | Lecture générale |
|---|---|---|---|
| Personne A | 40 % | 40 % | Au-dessus de 25 % : concernée |
| Personne B | 35 % | 35 % | Au-dessus de 25 % : concernée |
| Personne C | 15 % | 15 % | En dessous du seuil : non concernée, sauf autre contrôle |
| Personne D | 10 % | 10 % | En dessous du seuil : non concernée, sauf autre contrôle |
Ce tableau illustre une règle générale. Il ne dit pas qui doit être déclaré dans une société réelle : une chaîne de sociétés, une convention entre associés ou un pouvoir de contrôle particulier changent la lecture.
La déclaration se fait sur le guichet unique, en même temps que l’immatriculation pour une société nouvelle, puis lors des modifications. Les informations rejoignent le registre national des entreprises géré par l’INPI. Pour comprendre où cela s’insère, voir les étapes de la création d’une société et le registre du commerce et des sociétés.
Les sanctions éventuelles pour une déclaration absente ou inexacte sont fixées par la loi ; ce site ne les chiffre pas et ne décrit aucune procédure en cas de litige. Une chaîne de détention complexe se confie à un avocat ou à un expert-comptable, et le greffe répond sur les modalités pratiques.
| Organisme | Son rôle |
|---|---|
| Guichet des formalités d’entreprises (INPI) | Reçoit la déclaration et gère le registre national des entreprises |
| Greffe du tribunal de commerce | Renseigne sur la situation d’une société immatriculée |
| Avocat ou expert-comptable | Analyse une chaîne de détention complexe |
La personne physique qui détient directement ou indirectement plus de 25 % du capital ou des droits de vote, ou qui exerce un contrôle par un autre moyen sur la gestion ou l’assemblée. À défaut d’autre personne, le représentant légal est déclaré.
Sur le guichet unique des formalités d’entreprises, dans la rubrique dédiée. Les données sont ensuite intégrées au registre national des entreprises, géré par l’INPI.
Pas au titre du seuil de détention, fixé à plus de 25 %. Il peut l’être s’il exerce un contrôle par un autre moyen. Chaque situation est à examiner avec un avocat, un expert-comptable ou le greffe.
Sources lues et vérifiées le 5 octobre 2026. Les liens ouvrent le site de l’organisme concerné.
 Rédigée par Nadia Sauvaget · mis à jour le · sources vérifiées le même jour
CréerDémarche
Entre l’idée et le numéro Siren, la fiche officielle compte onze étapes. Leur ordre, ce que chacune demande et les points qui relèvent d’un professionnel.
CréerNotion
Un numéro RCS figure sur les factures et sur le Kbis. Ce que ce registre contient, qui doit s’y inscrire, et la différence avec le Siret.
CréerDémarche
Pendant des années, une entreprise déclarait sa création à l’un des six réseaux de CFE. Depuis 2023, un seul guichet en ligne reçoit toutes les formalités.…